行业新闻
| 2026年8月16日
全球电动汽车充电基础设施
到 2025 年,全球公共电动汽车充电网络规模扩大了三分之一以上,使全球充电桩总数超过 700 万个,因为部署正越来越多地转向功率更高的快速和超快速基础设施。
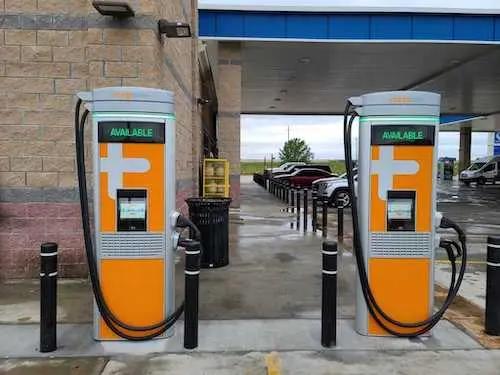
图片来源:美国能源部替代燃料数据中心(AFDC)。
查看原文.
国际能源署数据: 2025 年全球新增近 180 万个公共充电桩,到年底全球充电桩总数将超过 700 万个。
国际能源署官方数据 · 2026年全球电动汽车展望
700万+ 全球公共充电点
近180万 2025年新增
超过 33% 全球年增长率
约50千瓦 全球平均额定公共充电功率
公共收费设施连续第二年快速扩张
国际能源署的 2026年全球电动汽车展望 数据显示,2025年公共电动汽车充电设施的部署速度再次加快。
年内,全球公共充电网络新增了近 180 万个充电桩。
与上一年相比,这代表增长了超过 33%,到 2025 年底,全球公共充电桩数量将超过 700 万个。
这一增长与全球电动轻型汽车保有量的扩张基本保持同步。
根据国际能源署的数据,到 2025 年,全球平均每个公共充电桩对应约 11 辆电动轻型汽车,与 2024 年的比例相似。
充电容量的重要性正变得与充电器数量不相上下。
已安装的充电桩数量只是衡量充电网络容量的一个指标。
功率更高的充电器可以在给定时间内提供更多的电力,因此可以满足比低功率充电器更大的充电需求,前提是车辆能够接受可用的电力。
国际能源署估计,到 2025 年底,全球每辆电动轻型汽车的公共充电容量平均约为 4.5 千瓦。
报告还指出,公共充电桩的平均额定功率在这一年中增加了约 15%。
平均额定功率从 2024 年的略高于 40 千瓦上升到 2025 年的近 50 千瓦。
这一转变反映出快速和超快速公共充电基础设施的增长速度快于慢速公共充电基础设施的增长速度。
国际能源署官方图表
国际能源署发布了基础图表,
“2020-2025年全球公共充电桩数量(按充电速度划分)”。
IEA 图表采用 CC BY 4.0 许可,将公共充电桩分为慢速、快速和超快速充电桩。
中国仍然是全球最大的公共充电市场
到 2025 年底,中国仍将占据全球公共电动汽车充电基础设施的大部分份额。
据国际能源署统计,中国在全球公共充电桩数量中占比超过65%。
其公共充电网络从 2024 年底的近 340 万个充电点扩展到 2025 年底的超过 470 万个充电点。
这一增长占当年全球公共充电桩新增数量的四分之三以上。
中国也继续扩大高功率基础设施建设。
该国快速和超快速公共充电桩存量增加了约 40%,从 2024 年的约 150 万个增加到 2025 年的 220 万个。
中国公共充电网络的平均额定功率估计超过 55 千瓦,高于全球平均水平约 50 千瓦。
欧洲增加了更多公共充电基础设施
2025年,欧洲的公共充电网络也继续增长。
国际能源署估计,欧洲公共充电桩的数量增加了约 20%。
在欧盟内部,丹麦、爱沙尼亚、拉脱维亚、立陶宛和罗马尼亚的公共充电网络增长均超过 50%。
到 2025 年底,荷兰仍是欧洲最大的国家公共充电市场,拥有约 21 万个公共充电桩。
德国紧随其后,约有 196,000 人,而法国约有 185,000 人。
国际能源署报告称,欧盟平均每个公共充电桩对应约 11 辆电动汽车,接近全球平均水平。
超快速充电在欧洲持续发展
欧洲公共充电设施的增长越来越多地伴随着高功率基础设施的建设。
国际能源署报告称,2024 年至 2025 年间,欧盟的超快速充电桩数量增加了约 30%。
《替代燃料基础设施法规》是支持在欧洲主要交通走廊沿线部署大功率充电设施的政策之一。
对于乘用车和货车,AFIR 制定了跨欧洲交通网络关键路段的充电基础设施要求。
美国也录得更快的充电增长速度。
据国际能源署称,2025年美国新增公共充电桩数量创历史新高。
今年新增数量比 2024 年新增数量高出约 20%。
快速和超快速公共充电桩增加了约 30%,达到近 70,000 个。
速度较慢的公共充电桩数量增加到超过 16 万个。
尽管有所增长,但与美国在全球电动轻型汽车保有量中所占的份额相比,美国在全球公共充电设施中所占的份额仍然相对较小。
高功率充电改变了网络运行方式
随着充电网络规模越来越大、功能越来越强大,其运营要求也随之增加。
公共充电桩不仅仅是一个电子设备。联网基础设施会生成充电会话记录、计量数据、支付事件、状态消息、诊断信息、固件需求和运行警报。
在高功率充电站,电力容量成为额外的运营限制因素。
多个直流快速充电桩同时运行可能会造成相当大的场地需求,特别是当充电中心包含多个 150 千瓦、350 千瓦或更高功率的充电桩时。
因此,充电网络软件越来越多地与站点级能源管理系统协同运行。
运营职能在规模化应用中日益重要
- 实时充电点监控
- 远程诊断
- 充电会话管理
- 计量数据处理
- 支付和漫游互操作性
- 负载均衡和功率分配
- 固件和设备生命周期管理
- 可靠性和利用率分析
这些软件观察结果是行业对更大规模联网充电车队运营影响的分析,不应被解释为国际能源署直接作出的结论。
并非所有电动汽车都能使用最高的充电速度。
超快充电技术的发展并不意味着每辆电动汽车都能充分利用最高可用充电功率。
国际能源署指出,车辆充电能力仍然是一个重要的制约因素。
到 2025 年,已知将有大约 160 款纯电动汽车支持 150 kW 以上的充电速度。
能够进行 250 千瓦以上充电的设备数量明显较少。
电池温度、电池充电状态和车辆充电曲线也会影响充电性能。
这意味着额定充电器功率不应被理解为每辆连接的车辆将持续获得的充电速度。
市场关注的焦点已不再局限于充电器数量。
国际能源署最新数据显示,充电行业为何越来越多地使用多种指标来评估基础设施。
充电桩的数量仍然很重要,但网络容量还取决于充电桩的功率、地理分布、利用率、可靠性以及可用充电容量支持的电动汽车数量。
随着公共基础设施的扩展,充电网络运营商将越来越需要管理实体充电资产和协调这些资产的数字系统。
因此,2026 年的展望表明,全球公共充电网络将变得更大、更快,同时运营也更加复杂。
资料来源及数据说明
本文中的基础设施数据主要基于国际能源署的《2026年全球电动汽车展望》。软件和运营方面的观察结果是编辑分析,与国际能源署的调查结果分开说明。
原始资料:
国际能源署——电动汽车充电,《2026年全球电动汽车展望》
官方充电表:
国际能源署——2020-2025年全球公共充电桩数量(按充电速度划分)
图片来源:
美国能源部——替代燃料数据中心
美国能源部图像使用政策:
美国能源部——网络政策

 ZH
 EN
 AR
 DE
 ES
 KO
 JA
 IT
 FR
 VI
 MS
 ID
 FR_CA
 NL
 SV
 EN_GB
 TH